全国咨询热线
全国咨询热线
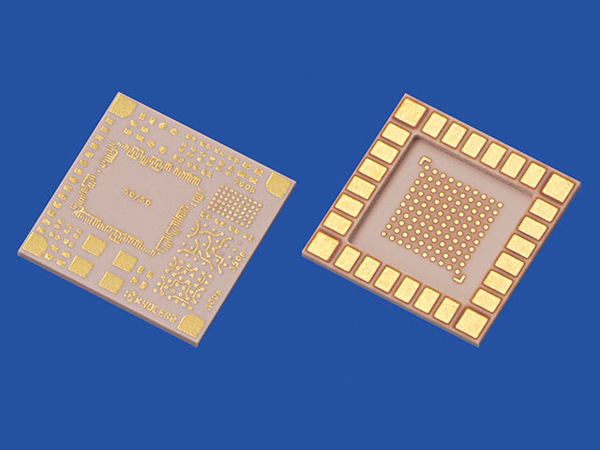
,市场环比增长率达到31.4%,创历史纪录。AI需求和强劲的存储器价格继续成为推动市场的主要动力,使2026年上半年涵盖芯片设计、晶圆制造、封装测试以及设备材料等全产业链环节。当前,AI基础设施投资持续扩张,带动先进制程、
及存储芯片需求同步走高,全球半导体产业正处于AI驱动的新一轮景气周期。中原证券指出,AI驱动全球存储厂商加速扩产,
供给紧张程度有望逐步提升,国产半导体设备出海有望加速,同时叠加半导体设备国产自主可控在持续推进中,建议关注国内半导体设备及零部件厂商的投资机会。爱建证券表示,AI服务器需求正由整机放量进一步转化为上游扩产需求,其中GPU先进制程及先进封装、HBM存储与封装、高速高多层是资本开支较为集中的方向。AI服务器持续放量,将拉动GPU、HBM、
等关键环节的新增产能投入,晶圆制造、封装测试及设备有望率先受益。华兴证券认为,整体一般型DRAM合约价在3Q26季增13%至18%,供给仍极度紧缺。利基型存储有望在4Q26维持价格上涨趋势,256Mb及以上高容量产品价格存在90%以上的上涨空间。
行业板块走低至支撑位关注低位改善方向半导体行情周点评》-2026年9月14日
爱建证券-《半导体设备行业中国台湾AI服务器8月出货跟踪景气向上游传导点评报告》-2026年9月15日华兴证券-《半导体行业我们看好利基型和服务器存储合约价在4Q26上涨潜力》-2026年9月19日(文章来源:21世纪经济报道)
j6国际科技有限公司
微信二维码
微信号:13200236996Copyright © 2014-2026 j6国际科技有限公司 版权所有 陕ICP备2021015203号-1 j6国际官方网站