全国咨询热线
全国咨询热线
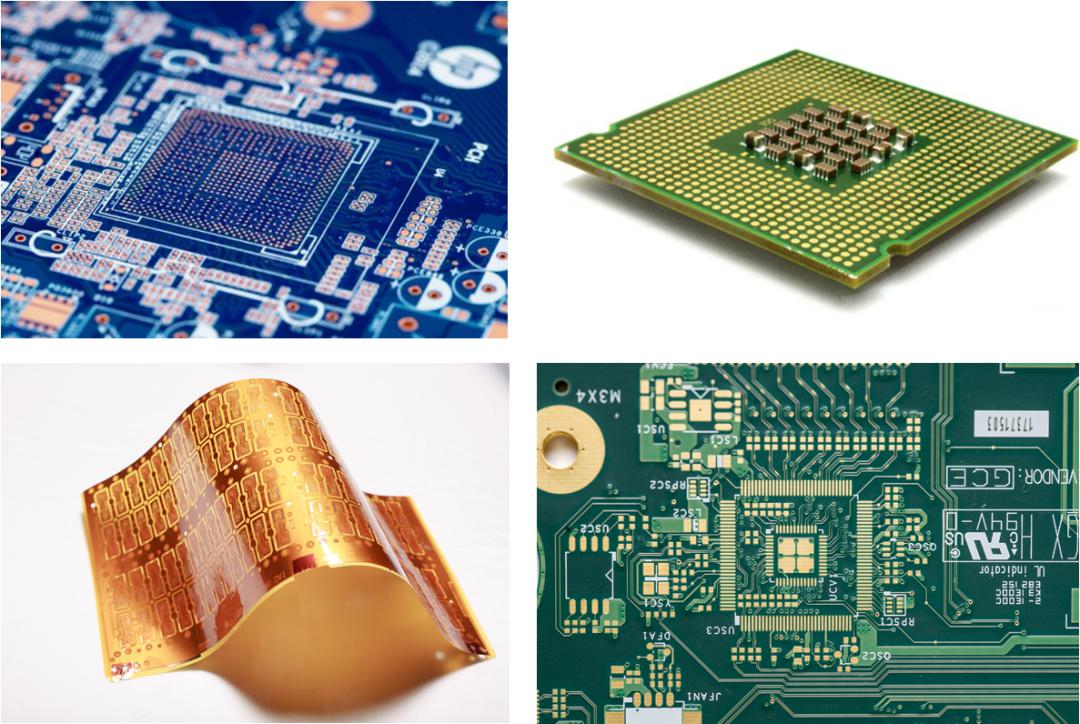
2026年国内半导体产业迎来关键突破。国内本土材料企业集中完成28nm制程全品类半导体材料量产认证。这一标志性事件,彻底改写国内半导体材料依赖进口的产业格局。成熟制程材料国产化正式迈入规模化落地阶段,为国内晶圆制造产业链自主可控筑牢底层基础。行业整体发展节奏、市场竞争格局、上下游配套体系,均迎来实质性关键变化。
从最新行业数据来看,本次技术与产业化突破具备明确的产业支撑。2026年上半年,国内半导体材料市场规模达到987亿元,同比增长23.6%,行业整体保持高速增长态势。伴随技术迭代与产能释放,国内半导体材料国产化率成功突破42%,较去年同期提升11个百分点,国产化替代进程持续加速。在核心量产能力层面,国内头部国产企业28nm制程材料认证通过率达到89%,成熟制程材料的产品稳定性、供货能力、工艺适配性均得到国内主流晶圆厂的验证认可。与此同时,国内产业配套布局持续完善,全国现有27个半导体材料量产配套园区,较上一年度新增6个,产业集群化发展趋势愈发明显。但行业短板依旧突出,14nm及以下先进制程半导体材料国产化率仅为15.3%,高端领域技术壁垒尚未打破,行业发展呈现明显的两极分化特征。
本次28nm全品类量产认证落地,是国内半导体材料行业多年技术积累的集中成果。过往数年,国内半导体材料企业多以单品突破、小批量供货为主,品类碎片化、供货不稳定、认证周期长等问题长期制约国产化进程。多数国产材料仅能覆盖中小制程、非核心工艺环节,无法形成全链条配套能力。而本次集中认证落地,实现了光刻胶、特种气体、硅片、湿电子化学品、靶材五大核心品类的28nm制程全覆盖,标志着国产材料具备了成熟制程整线配套能力,彻底摆脱单点突破的发展局限。
从市场影响层面来看,此次突破将从成本、供应链、产能三个维度重塑行业生态。成本端,国产材料规模化量产替代进口产品,能够有效降低国内晶圆厂的原材料采购成本,缓解高端耗材进口溢价压力。供应链端,本土配套体系成型,可有效规避国际贸易波动、海外供货受限、交期延迟等供应链风险,提升国内集成电路产业链的安全性与稳定性。产能端,新增产业园区与量产产能持续释放,能够匹配国内成熟制程晶圆厂的扩产需求,形成供需良性循环。对于下游晶圆制造、封装测试等产业链企业而言,稳定的本土材料供应体系,将进一步提升国内芯片制造的产能利用率与生产稳定性。
行业核心参与者的市场动作,进一步印证了行业变革趋势。国内龙头企业沪硅产业、南大光电、江丰电子成为本次认证突破的核心主体,三家企业实现28nm全品类材料批量稳定供货,占据国内成熟制程材料市场核心份额。北方华创材料板块聚焦高端制程布局,持续推进14nm制程材料样品测试与技术迭代,卡位高端赛道。区域产业层面,上海、江苏、浙江三大产业集群凭借完善的产业链配套、人才储备与政策优势,汇聚全国76%的半导体材料产能,成为国产替代的核心承载地。反观海外企业,信越化学、JSR、霍尼韦尔等国际巨头,依旧垄断14nm及以下先进制程核心材料市场,在高端领域的技术、专利、产能优势仍难以撼动。
针对本次行业重大突破,业内形成了多元差异化看法。乐观从业者认为,28nm全品类规模化落地,意味着国产半导体材料正式告别技术摸索期,进入规模化盈利、快速替代的黄金周期,未来国产化率将持续快速提升,行业整体发展前景广阔。审慎观点则指出,当前突破仅集中于成熟制程领域,行业低端产能扩张过快,同质化竞争、产能过剩的隐患逐步显现,叠加高端制程技术断层,行业整体发展质量仍有待提升。还有业内人士提出,政策扶持驱动的快速扩张,导致部分企业重规模、轻研发,长期技术创j6国际官网新能力不足,或将制约行业长期高质量发展。
从政策背景来看,本次产业突破并非偶然,而是长期政策赋能与产业深耕的必然结果。国内持续落地《新时期促进集成电路产业和软件产业高质量发展的若干政策》,通过专项补贴、税收减免、认证绿色通道、产业园区扶持等多重政策,为半导体材料企业研发攻关、量产落地、资质认证提供全方位支撑。同时,全球半导体供应链本土化重构的大背景下,各国均加速核心耗材自主可控布局,国内半导体材料国产化成为产业发展的核心主线,政策红利与行业趋势形成双向叠加。
展望未来,半导体材料行业将进入“成熟制程规模化替代、先进制程攻坚突破”的双线nm及以上成熟制程材料将持续完成进口替代,市场份额不断向国内头部企业集中,行业集中度持续提升,低端同质化竞争格局将逐步出清。中长期来看,行业发展的核心重心将转向14nm及以下先进制程技术攻关,补齐高端材料技术短板。政策端将持续优化扶持体系,从单纯的产能补贴转向研发激励、技术突破扶持,引导行业高质量发展。国内产业集群将进一步完善配套能力,形成分工明确、协同发展的产业布局。整体而言,本次28nm全品类量产认证落地,是半导体材料行业国产化进程的关键转折点,行业长期向好的发展趋势已经确立,但高端技术攻坚、产业结构优化仍是未来行业发展的核心课题。
国产半导体材料已完成从“单点突破”到“全链配套”的跨越,成熟制程替代红利全面释放,行业正式迈入规模化发展新时代。前路虽有高端技术壁垒、低端竞争内卷等挑战,但自主可控的产业大势不可逆,行业未来增长空间与发展潜力依旧广阔。
中研普华凭借其专业的数据研究体系,对行业内的海量数据展开全面、系统的收集与整理工作,并进行深度剖析与精准解读,旨在为不同类型客户量身打造定制化的数据解决方案,同时提供有力的战略决策支持服务。借助科学的分析模型以及成熟的行业洞察体系,我们协助合作伙伴有效把控投资风险,优化运营成本架构,挖掘潜在商业机会,助力企业不断提升在市场中的竞争力。
若您期望获取更多行业前沿资讯与专业研究成果,可查阅中研普华产业研究院最新推出的《2026-2030年中国半导体材料行业深度调研及发展趋势预测研究报告》,此报告立足全球视角,结合本土实际,为企业制定战略布局提供权威参考。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
j6国际科技有限公司
微信二维码
微信号:13200236996Copyright © 2014-2026 j6国际科技有限公司 版权所有 陕ICP备2021015203号-1 j6国际官方网站